完全に無料ですので、もしご興味のある方は以下よりお知らせください。
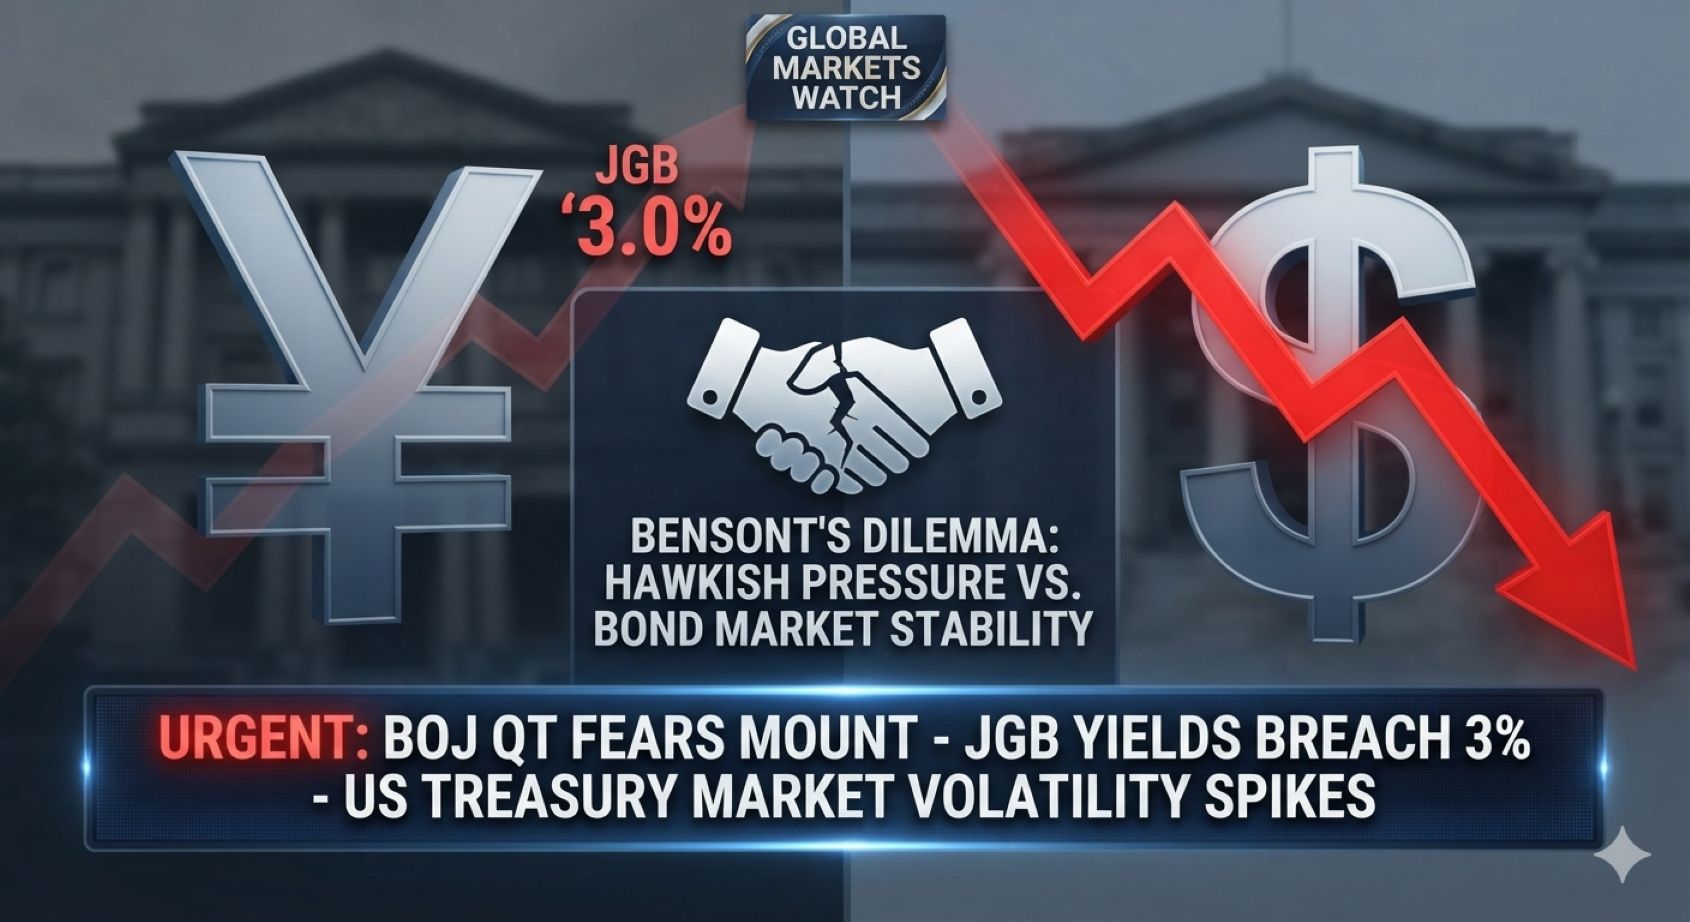
米財務長官ベッセントが日銀に激怒する本当の理由。円安阻止の裏にある「米国債爆売り」の恐怖
お世話になります、吉田です。
最近、米国のスコット・ベッセント財務長官が日銀に対して「なぜ独立性がないのか」「早く利上げしろ」と強い外圧をかけているニュースが話題になっています。
一見すると、「トランプ政権がアメリカの製造業を守るために、円安を止めさせようとしている」という実体経済のニュースに見えますよね。
しかし、ベッセントが本当に恐れ、日銀に「おい、いい加減にしろ」と激怒している正体――それは、日本の金融機関による「米国債の爆売り」ではないでしょうか?
今日は、日銀のQT(量的引き締め)が引き起こしているマネーフローを含めて解説したいと思います。(本来はQTのみでなく、リフレ政策、日本の財政悪化が本丸なのは理解していますが、あえてQTの話しを書きます)
📌 この記事の目次
- 1. 日銀のQTは「JGB(日本国債)下落」
- 2. 日本の金融機関が抱える「含み損」と米債売りのメカニズム
- 3. ベッセント財務長官の本音
1. 日銀のQTで「JGB(日本国債)下落」継続中
まずおさらいですが、日銀は現在、市場から国債の買い入れを減らすQT(量的引き締め)を段階的に進めています。
一昔前までは、日銀という「超巨大な買い手」がいたからこそ、日本の国債価格は維持され、金利は低く抑えられていました。(YCC) しかし、その買い手が実際に手を引いた結果、現在の市場は次のような状況になっています。
- 日本国債(JGB)が売られて価格が下落している
- 結果として、日本の長期金利が上昇し、すでに3%の大台を突破
「日本の金利が上がるなら、円高になっていいじゃないか」と思うかもしれませんが、金融機関のバランスシート(舞台裏)ではある意味パニック的な連鎖が始まっています。
2. 日本の金融機関が抱える「含み損」と米債売りのメカニズム
日本の金利が3%に上昇したことで、これまで低金利の日本国債を大量に抱えていた日本の銀行や生命保険会社(生保)のバランスシートには、巨額の「含み損(評価損)」が拡大しています。
ここで、ベッセント氏が最も恐れる「米債売り」の連鎖(レパトリエーション)に拍車がかかります。業態ごとにその理由は実に切実です。
❌ 農林中金や地方銀行のケース:「限界突破の損切り」
彼らは過去、利回りを求めて大量の米国債を「為替ヘッジ付き」で買っていました。しかし、米国の利上げでドルを借りるコスト(ヘッジコスト)が5%超に急騰。持っているだけで大赤字が出る「逆ザヤ」に苦しんでいます。ここにきて日本のQTなどによるJGB金利上昇が重なり、国内資産の含み損まで拡大したため、これ以上耐えられず、リスク削減のために米国債を市場で一斉に「損切り投売り」せざるを得ない限界に達している可能性があります。
❌ 生命保険会社のケース:「日本国債への乗り換え」
生保は日本の高齢化に備え、超長期で安全に運用する必要があります。これまでは日本の金利が低すぎたため、しぶしぶ?米国債で運用していました。しかし、日銀のQTなどで日本国債(JGB)の金利が3%以上に上がった今、「わざわざ為替リスクを冒してヘッジコストを払ってまで、アメリカの債券を持つ必要」が低下しつつあります。結果として、「古い米国債を売って、利回りが上がった日本国債に乗り換える」というリバランス(資金還流)が本格化します。
3. ベッセント財務長官の「本音」
ここで冒頭の話に繋がります。日本は世界最大の米国債保有国(約1.1兆ドル=約160兆円超)です。そのうち民間の金融機関だけでも数十兆円規模の米債を握っています。
日銀のQTがこのままさらに進み、日本の金利がさらに跳ね上がれば、日本の生保や銀行による米国債の解約・売却が止まらなくなります。(ゆえにリフレ政策を非難)
財政赤字でこれからも大量の国債を発行し続けなければならない米国にとって、最大の買い手である日本にこれ以上米債を爆売りされることは、「米金利の暴騰=アメリカ経済の崩壊」を意味する最悪の悪夢です。だからこそ、ベッセント氏の本音の要求はこうではないか?
「円安は米国の輸出を苦しめるから、利上げして円安は止めてくれ。だけど、日銀よ、もう十分に日本の金利は3%まで上がっただろう。これ以上QT(国債減額)を進めて金利を暴騰させ、俺たちの米国債市場を壊すのはやめろ。国債の減額ペースを緩めるか、買い入れ維持に向けて早く舵を切れ」
つまり、すでにQTを実行して成果(金利上昇)が出ているにもかかわらず、なおも日銀が引き締め姿勢を崩さないことに対して、「まだQTを続ける気か、いい加減に減額の手を緩めろ」というのがベッセント氏の突きつけているリアルな外圧の正体なのではないでしょうか?(あくまで筆者の独断と偏見に基づいた記述です)
ベッセントは日本のリフレ政策を非難し日銀に利上げを求めています。
それは上記に加え、日本の財政悪化がJGBの利回り上昇⇒世界的な国債利回り上昇につながることを懸念していたのではないでしょうか?そして10月
国債利回りの上昇は欧州に飛び火し、米国も10年債は5.2%超、2年債は4.8%という水準です。
ハイパースケーラーの資金需要という火種もあって世界的に金利上昇が続く中、株式はいつまで耐えることができるのか?5%を超えたら終わりだという極論も垣間見えるところですが、
個人的には、こと日本株についてはまだまだ強気で見ているところです。
2026年10月12日追記
日経によれば、米国のベッセント財務長官は9月1日の記者会見で「日本にリフレ政策をやめるべきだと伝えた」と明かしていた。9月22日の日米首脳会談では為替の問題を首脳間に格上げして言及するかたちでトランプ大統領が首相に円安への懸念を伝えた。
⇒ トランプと高市氏の関係はかなり悪化しているように見えますがさてどうか?

コメント